发布时间:2025-01-08 阅读量:256
在POS终端交易中,有时会出现商户信息与实际不符的情况,通常分为以下三种类型:商户名称不一致、地区不一致和行业类别不一致。这些情况可能会影响交易的安全性和合规性,下面我们来详细分析每种情况。
当用户选择的商户名称与实际交易显示的商户名称不一致时,这种情况被称为商户名称跳转。例如,用户选择了AA饭店,但交易记录显示为BB饭店。虽然商户名称不同,但只要交易发生的地区和MCC码(商户类别代码)保持一致,通常不会对交易产生实质性影响。
这种现象通常是支付公司为了应对银联检查而采取的技术措施。支付公司会从其内部的商户池中选择真实的商户进行交易匹配,以确保交易的合规性。如果跳转的商户属于同一行业,基本不会对用户造成困扰,用户可以放心使用。
当用户的交易地点与实际交易发生地不一致时,这种情况被称为地区跳转。例如,用户在北京进行交易,但交易记录显示为四川的商户。这种情况下,银行的风险控制系统可能会认为该交易存在异常,尤其是在短时间内频繁出现跨地区交易时(如上午在北京,下午在广州,晚上在成都),银行可能会怀疑信用卡被盗刷,并采取风控措施,甚至冻结卡片。
随着技术的发展,现代银行的风险控制系统已经非常完善,能够精准识别异常交易行为。因此,支付公司应具备足够的技术实力,确保交易地区的准确性。如果支付公司仍然频繁出现地区跳转,说明其技术和服务水平可能存在不足,建议用户谨慎选择。
当用户的交易行业类别与实际交易不符时,这种情况被称为行业类别跳转。例如,用户进行了普通消费,但交易记录显示为加油站、公益捐款或水电费等民生类交易。这种不合常理的交易行为极有可能触发银行的风险控制系统,导致交易被拒绝或卡片被冻结。
行业类别跳转不仅会影响用户的信用记录,还可能违反相关监管规定。因此,支付公司应确保交易的行业类别准确无误,避免给用户带来不必要的麻烦。
商户信息异常情况可能会影响交易的安全性和合规性。作为用户,了解这些情况有助于更好地选择合适的支付服务。支付公司应不断提升技术水平,确保交易信息的准确性和透明度,保障用户的合法权益。
如果您对POS终端的使用有任何疑问或需要进一步的帮助,建议联系专业的支付服务机构获取支持。
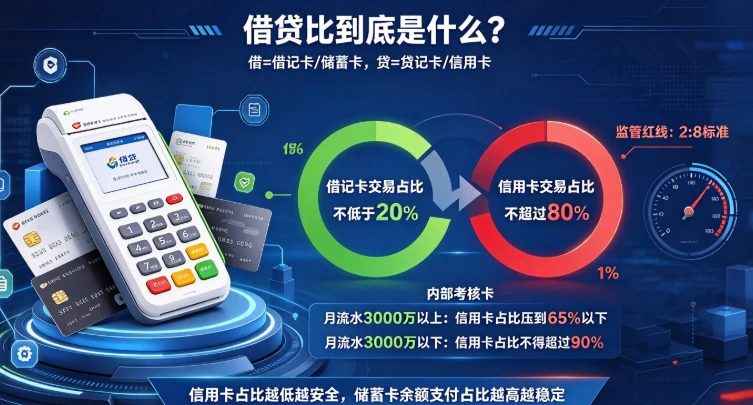
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
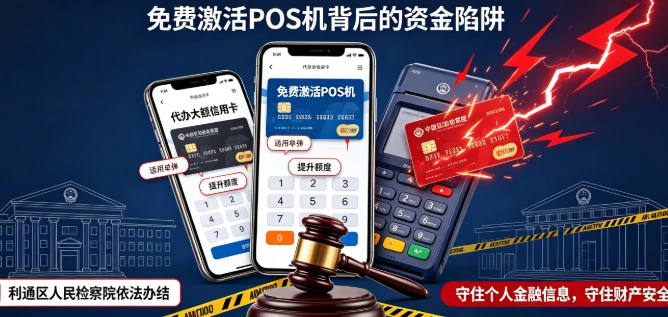
近期,一起跨区域信用卡盗刷案件引发广泛关注,利通区人民检察院依法办结此案,三名被告人假借代办信用卡、免费激活POS机为幌子,骗取被害人信任后,秘密盗刷其信用卡内资金,单次盗刷金额多为1888元。 经查明,三名被告人事前两两勾结、分工明确,为躲避法律制裁,流窜于陕西、宁夏、甘肃等地作案,将目标锁定在有办卡、机具使用需求的普通群众。 作案过程中,三人利用群众希望快速办理大额信用卡

在全球化浪潮中,中国出海企业的跨境收付需求日益增长。近期,新国都旗下合规持牌的全球数字支付服务商PayKKa正式官宣启用品牌中文名“湃卡国际”,这一举措标志着其在全球展业中进一步强化本土品牌认知,也为深度加码大中华区出海企业的全球化安全收付服务体系拉开序幕。 作为跨境支付新势力平台,PayKKa(湃卡国际)自2023年推出以来,依托母公司新国都25年的支付技术积淀
信用卡提额难、莫名被风控?别再纠结刷卡姿势了!90%的人都忽略了银行审批的核心逻辑:只有让银行相信你“不差钱”,提额才会水到渠成。 很多卡友每月刷卡金额不小,储蓄卡却只出不进,这种“高消费+零收入”的账户,在银行风控系统里就是高危信号——毕竟,银行只会给“有能力还款”的人提额。今天就分享3个实操方法,从源头重塑你的信用画像,既能提额又能远离风控。 方法一:打造稳定工资流水,夯实“还款能力”
近日,由上海报业集团指导、界面财联社主办、中国出海企业协作联盟(CEGA)与《南华早报》支持的“2026中国企业全球影响力对话”在上海隆重举行。活动同期揭晓“中国企业全球影响力年度案例”系列荣誉榜单。新国都(股票代码:300130)凭借在全球化战略布局、技术产品输出与海外市场拓展等方面的系统性成就,荣获“中国企业全球影响力年度案例·新质服务商”。 本次评选依托“中国企业全球影响力评价体系”