发布时间:2025-01-08 阅读量:403
近日,最高人民法院官方微信发布了一篇文章,题为《余额低于100不能提现,合理规定还是霸王条款?》。该文章通过一起网络服务合同纠纷案,引发了公众对互联网平台服务条款的关注。
该案涉及某内容创作平台,由天津某公司运营。平台根据文章内广告的展示量计算作者的收益,并提供分润机制。2018年2月,用户林某在该平台开通自媒体账号并产生收益281.9元。截至2019年6月,林某累计提现216.89元。然而,当林某再次尝试提现时,平台提示了以下规则:
林某认为,平台未在服务协议中明确提现条款,且现有规则有违公平原则,遂将天津某公司诉至广州互联网法院,请求确认“余额大于等于100元才可申请提现”为无效条款。
法院经审理认为,涉案条款“余额大于等于100元才可申请提现”属于格式条款,即平台预先拟定并面向众多用户统一公示、重复适用的条款。用户无法与平台进行个别磋商,因此该条款具有格式条款的特征。
法院进一步指出,平台设置的提现规则虽然便于管理,但在已设定提现时间和频次标准的情况下,又叠加了提现金额限制,且未提供注销账号后的提现渠道或其他替代性补偿方式。这导致平台单方面怠于履行支付用户收益的义务,不合理地限制了用户自由支配其个人财产的权利,违反了公平原则。
最终,法院认定该提现条款无效,理由是平台利用自身优势地位,滥用契约自由原则,不合理扩张自身权利,致使部分用户无法在预期的、相对固定的期限内支取其自有财产。
北京大学法学院教授、北京大学电子商务法研究中心主任薛军认为,互联网平台兼具服务提供者和网络秩序管理者双重身份。其提供的“一对多”的数据化、虚拟化、交互式网络服务,与格式条款的应用具有天然的适应关系。如何平衡互联网平台与不特定用户的利益关系,坚持鼓励创新与规范发展并重的治理理念,是当前需要关注的重点问题。
对于互联网平台而言,制定服务条款时应充分考虑用户的合法权益,确保条款的透明性和合理性,避免滥用优势地位。同时,平台应提供多样化的提现方式和合理的提现周期,保障用户的资金安全和使用便利。对于用户而言,签署服务协议前应仔细阅读相关条款,了解自身的权利和义务,必要时寻求法律帮助。
总结:本案提醒互联网平台在制定提现规则时,应遵循公平、透明的原则,确保用户权益得到充分保障。同时,用户也应增强法律意识,维护自身合法权益。
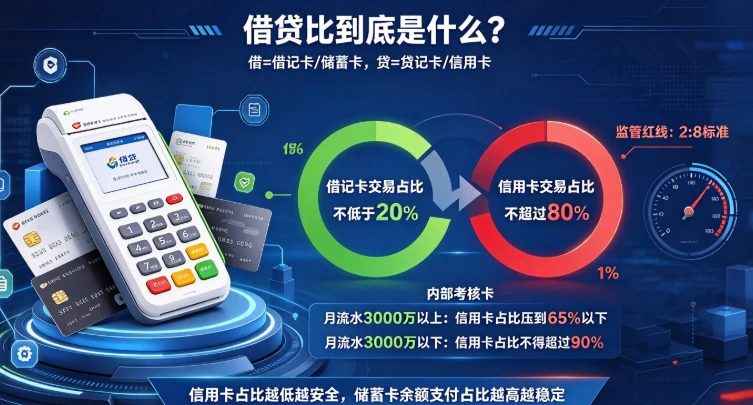
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
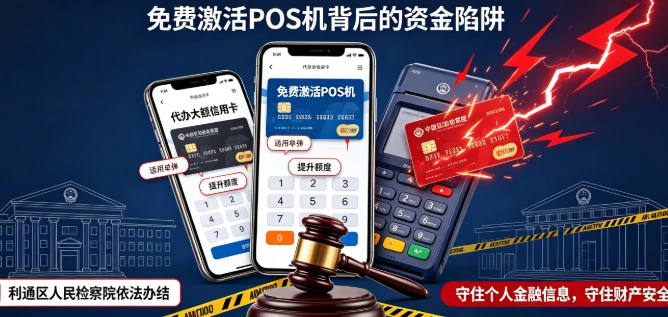
近期,一起跨区域信用卡盗刷案件引发广泛关注,利通区人民检察院依法办结此案,三名被告人假借代办信用卡、免费激活POS机为幌子,骗取被害人信任后,秘密盗刷其信用卡内资金,单次盗刷金额多为1888元。 经查明,三名被告人事前两两勾结、分工明确,为躲避法律制裁,流窜于陕西、宁夏、甘肃等地作案,将目标锁定在有办卡、机具使用需求的普通群众。 作案过程中,三人利用群众希望快速办理大额信用卡

在全球化浪潮中,中国出海企业的跨境收付需求日益增长。近期,新国都旗下合规持牌的全球数字支付服务商PayKKa正式官宣启用品牌中文名“湃卡国际”,这一举措标志着其在全球展业中进一步强化本土品牌认知,也为深度加码大中华区出海企业的全球化安全收付服务体系拉开序幕。 作为跨境支付新势力平台,PayKKa(湃卡国际)自2023年推出以来,依托母公司新国都25年的支付技术积淀
信用卡提额难、莫名被风控?别再纠结刷卡姿势了!90%的人都忽略了银行审批的核心逻辑:只有让银行相信你“不差钱”,提额才会水到渠成。 很多卡友每月刷卡金额不小,储蓄卡却只出不进,这种“高消费+零收入”的账户,在银行风控系统里就是高危信号——毕竟,银行只会给“有能力还款”的人提额。今天就分享3个实操方法,从源头重塑你的信用画像,既能提额又能远离风控。 方法一:打造稳定工资流水,夯实“还款能力”
近日,由上海报业集团指导、界面财联社主办、中国出海企业协作联盟(CEGA)与《南华早报》支持的“2026中国企业全球影响力对话”在上海隆重举行。活动同期揭晓“中国企业全球影响力年度案例”系列荣誉榜单。新国都(股票代码:300130)凭借在全球化战略布局、技术产品输出与海外市场拓展等方面的系统性成就,荣获“中国企业全球影响力年度案例·新质服务商”。 本次评选依托“中国企业全球影响力评价体系”