发布时间:2026-03-28 阅读量:88
近日,嘉联支付有限公司的一项发明专利引发行业关注。这项名为《一种动态费率配置的方法、系统及相关装置》的专利,揭示了支付机构正在将费率管理从传统的人工操作,升级为规则化、引擎化和系统化的智能处理模式。对于广大POS机商户而言,这背后传递出一个明确信号:未来,你手中的POS机费率可能不再是一成不变的数字,而是一套与你的经营行为深度绑定的动态、精细化方案。
根据专利摘要,这项技术旨在通过构建“规则解析器”、“规则执行器”等系统组件,实现费率规则的高效生成、预验证、动态配置与多维校验。其根本目标是提升资金结算中费率配置的准确性,减少因人工操作失误导致的错配问题。
这并非简单的技术优化。在支付行业,POS机费率表面看是一个前台报价问题,实则牵涉一整套复杂的后台管理体系,包括费率模板、商户分层、渠道分润、活动政策、结算规则和风控校验。费率配置一旦出错,将直接传导至商户结算、渠道分润和财务核算,引发连锁问题。嘉联支付此项专利,正是将费率管理作为核心结算能力进行系统性建设的重要一步。

面对这项专利,商户最关心的问题无疑是:我的POS机费率会因此上涨吗?
基于现有信息分析,短期内的直接、普遍涨价可能性较低,但长期来看,费率体系将迎来深刻变革。专利公开不等于产品立即上线,它更像是支付机构为未来更灵活的费率策略打造了一个强大的“工具箱”。这个工具箱一旦投入使用,将带来三个显著变化:
此项专利的诞生,有着深刻的行业背景。一方面,监管持续趋严,对支付机构的合规经营与透明定价提出了更高要求。近年来,支付机构因违反商户管理规定、违反清算管理规定等问题屡遭监管处罚。例如,嘉联支付在2023年及2025年就曾因此类违规受到警告并处以数百万元罚款。另一方面,行业竞争已从粗放的价格战,转向后台系统能力与运营精度的比拼。
同时,市场也在呼唤更合理的费率结构。有行业分析指出,随着线下消费场景修复及牌照数量减少,银行卡收单费率存在提升空间。但更重要的是,“一刀切”的统一费率时代正在终结。支付机构需要通过精细化运营,为不同商户提供更匹配其实际需求与风险等级的服务方案,这既是提升自身竞争力的需要,也是行业健康发展的方向。
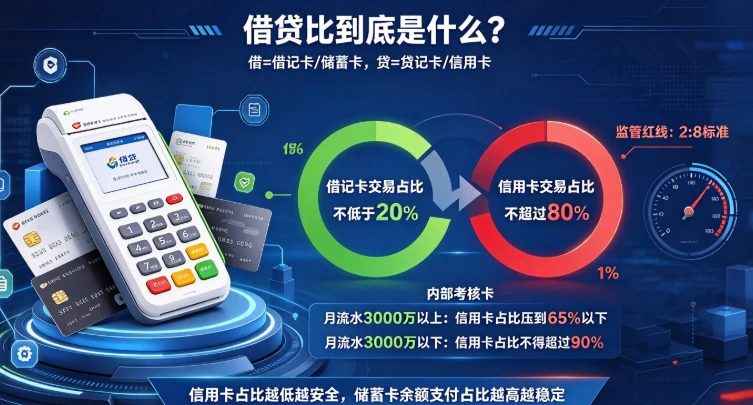
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
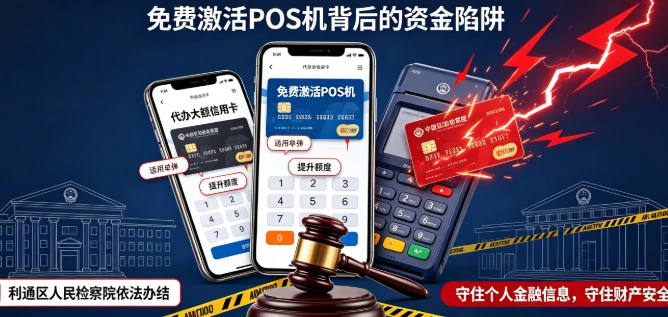
近期,一起跨区域信用卡盗刷案件引发广泛关注,利通区人民检察院依法办结此案,三名被告人假借代办信用卡、免费激活POS机为幌子,骗取被害人信任后,秘密盗刷其信用卡内资金,单次盗刷金额多为1888元。 经查明,三名被告人事前两两勾结、分工明确,为躲避法律制裁,流窜于陕西、宁夏、甘肃等地作案,将目标锁定在有办卡、机具使用需求的普通群众。 作案过程中,三人利用群众希望快速办理大额信用卡

在全球化浪潮中,中国出海企业的跨境收付需求日益增长。近期,新国都旗下合规持牌的全球数字支付服务商PayKKa正式官宣启用品牌中文名“湃卡国际”,这一举措标志着其在全球展业中进一步强化本土品牌认知,也为深度加码大中华区出海企业的全球化安全收付服务体系拉开序幕。 作为跨境支付新势力平台,PayKKa(湃卡国际)自2023年推出以来,依托母公司新国都25年的支付技术积淀
信用卡提额难、莫名被风控?别再纠结刷卡姿势了!90%的人都忽略了银行审批的核心逻辑:只有让银行相信你“不差钱”,提额才会水到渠成。 很多卡友每月刷卡金额不小,储蓄卡却只出不进,这种“高消费+零收入”的账户,在银行风控系统里就是高危信号——毕竟,银行只会给“有能力还款”的人提额。今天就分享3个实操方法,从源头重塑你的信用画像,既能提额又能远离风控。 方法一:打造稳定工资流水,夯实“还款能力”
近日,由上海报业集团指导、界面财联社主办、中国出海企业协作联盟(CEGA)与《南华早报》支持的“2026中国企业全球影响力对话”在上海隆重举行。活动同期揭晓“中国企业全球影响力年度案例”系列荣誉榜单。新国都(股票代码:300130)凭借在全球化战略布局、技术产品输出与海外市场拓展等方面的系统性成就,荣获“中国企业全球影响力年度案例·新质服务商”。 本次评选依托“中国企业全球影响力评价体系”