发布时间:2025-05-30 阅读量:1042
即使坚持真实消费+多商户交替使用,信用卡仍可能被降额。银行的风控系统复杂,以下是常见原因:
逾期还款:即使单次逾期,银行也可能认为风险上升。 高负债率:信用卡使用率长期超过70%,银行会警惕。 其他不良记录:如多头借贷、担保代偿等。
短时间大额交易:如单笔刷空额度或频繁大额消费。 商户与金额不匹配:如超市刷奢侈品、餐饮刷大额转账。 交易时间异常:凌晨、节假日等非常规时段交易。
行业性降额:如某银行突然收紧信用卡额度(常见于年底风控)。 系统性调整:银行可能批量降低部分用户额度以控制风险。
收入减少:银行通过社保、个税等数据发现收入下滑。 失业/负债增加:银行可能通过第三方数据监测到财务恶化。
监管新规:如央行要求银行降低信用卡风险敞口。 银行合规调整:为符合监管要求,银行可能主动降额。
低贡献用户:如果用户刷卡少、贡献低,银行可能降额。 风险收益失衡:银行认为当前额度收益不足以覆盖潜在坏账。
长期低使用率:如额度5万但月均消费仅几百。 睡眠卡:长期不用卡可能被降额或销户。
银行数据不全:银行可能无法获取真实收入、资产等信息。 误判风险:银行基于有限数据做出保守决策。
致电客服:询问降额具体原因(如“我的卡为何被降额?”)。 提供证明材料:如工资流水、资产证明、还款记录等。
分散消费:避免集中在单一商户或时间段。 增加真实消费:多使用信用卡支付日常开支(如超市、加油)。
按时还款:避免逾期,保持账单全额或最低还款。 降低负债率:提前还款,减少信用卡使用率(建议<50%)。
提供收入证明:如工资单、纳税记录等,证明还款能力。 协商分期或还款计划:若因负债高被降额,可申请分期缓解压力。
1.保持良好征信:避免逾期,按时还款。 2.合理用卡:避免大额、频繁、异常交易。 3.多元化消费:覆盖餐饮、购物、旅游等多种场景。 4.定期检查账单:及时发现错误交易或异常扣费。 5.与银行保持沟通:主动更新收入、资产等信息(如升职、购房)。
降额原因多样:征信、交易、政策、收入等均可能影响。 补救措施有效:联系银行、优化用卡、改善信用可恢复额度。 预防胜于治疗:保持良好用卡习惯,避免触发风控。 建议: 如果信用卡被降额,先自查原因,再针对性解决,切勿盲目申诉!
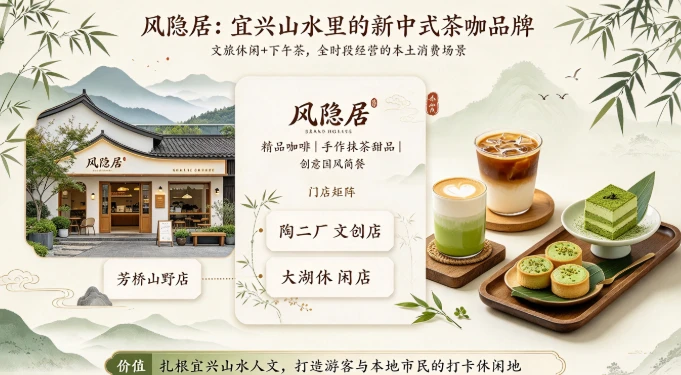
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确
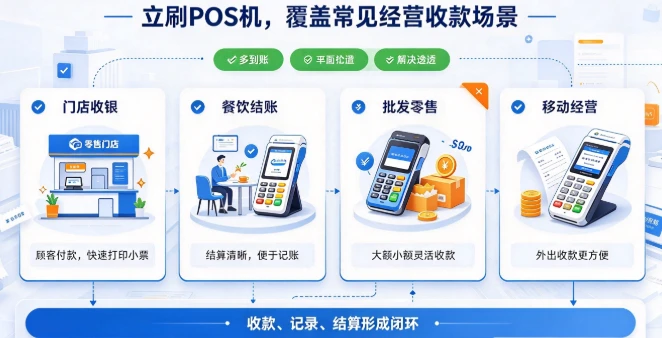
对于支付行业创业者来说,一台小小的POS机从来都不只是收款工具,更是无数支付人闯荡行业的生存根基,更是值得一辈子践行的创业经营哲学。今天我们就来聊聊,支付创业者真正的长久活法到底是什么。 很多刚踏入支付赛道的创业者,第一眼看到的都是躺赚的机会:觉得只要把POS机铺出去,商户产生交易就能源源不断拿分润,只要把机器交到商户手里,这笔业务就算完成了。可走着走着才会发现,把机器交付给商户