发布时间:2025-05-30 阅读量:982
随着信用卡监管政策收紧,越来越多持卡人因固定商户POS机频繁交易而遭遇降额、封卡等问题。立刷微智能作为“一机一码”模式的代表,虽然简化了商户管理,但也因交易模式单一,容易触发银行风控系统。本文结合银行风控逻辑、真实案例及应对策略,帮助持卡人规避风险,确保信用卡安全使用。
1.AI风控机制升级 银行采用智能监测系统,实时分析交易行为。 如果持卡人长期在同一商户高频刷卡,系统会判定为“异常交易”或“疑似套现”,进而触发风控。 2.监管合规压力 央行和银联要求信用卡必须用于真实消费场景。 如果银行无法向监管机构解释固定POS机交易的合理性,可能面临处罚,因此会严格限制此类交易。
1.“一机一码”的局限性
立刷微智能的固定商户模式导致交易记录高度集中,银行可轻易识别并标记风险。
例如,中信银行曾向持卡人发送“同一商户集中交易”警告短信,要求调整用卡策略。
2.资金冻结与降额风险
频繁交易可能导致:
直接降额(如单日交易超限)
封卡(如银行判定为套现)
POS机临时冻结(如密码错误或重复交易触发风控,24小时内无法使用)
多元化消费场景 线下真实消费:结合超市、餐饮、便利店等不同商户,保留凭证以备核查。 多台POS机轮换:准备2-3台不同品牌POS机(如立刷、合利宝、拉卡拉等),分散交易记录,模拟真实消费。
合规操作规避风控 频率与金额控制: 单台POS机每日交易≤3次 同一商户每周交易≤5次 金额需匹配商户类型(如便利店单笔≤5000元) 响应银行提示: 如果收到风控短信(如中信、民生银行通知),立即减少集中交易,并联系银行解释。
立刷微智能的“一机一码”模式虽然简化了商户管理,但其交易集中性也带来较高风控风险。持卡人需: 理解银行监管逻辑,避免异常交易 多元化消费+多机轮换,降低风控概率 关注银行通知与POS机状态,避免资金损失 重要提醒: 部分传言(如“单商户交易3次即封卡”)多为营销话术,实际风控标准因银行而异。 持卡人应理性应对,优先保障交易真实性,避免过度依赖单一支付工具。
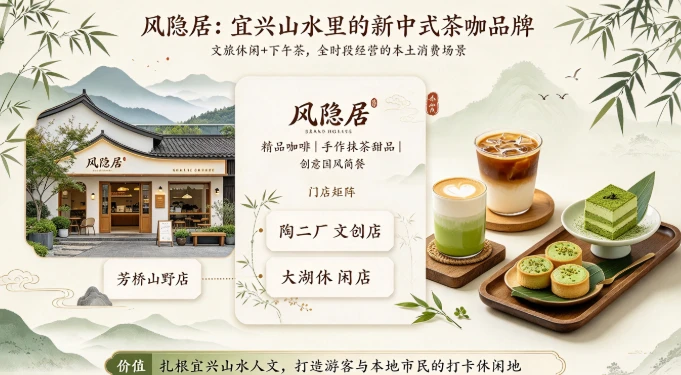
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确
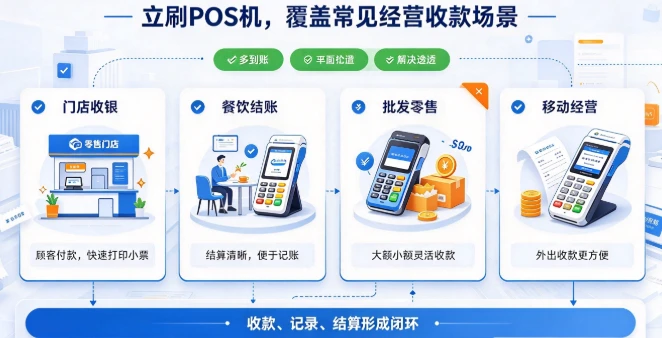
对于支付行业创业者来说,一台小小的POS机从来都不只是收款工具,更是无数支付人闯荡行业的生存根基,更是值得一辈子践行的创业经营哲学。今天我们就来聊聊,支付创业者真正的长久活法到底是什么。 很多刚踏入支付赛道的创业者,第一眼看到的都是躺赚的机会:觉得只要把POS机铺出去,商户产生交易就能源源不断拿分润,只要把机器交到商户手里,这笔业务就算完成了。可走着走着才会发现,把机器交付给商户