发布时间:2026-11-02 阅读量:7
很多卡友都遇到过类似的情况:明明自己从来没有逾期,刷卡次数也不少,可信用卡额度就是好几年一动不动,怎么申请都通不过。问题根本不是银行故意针对你,大概率是你的用卡习惯和手里那台POS机拖了后腿。
绝大多数持卡人对提额的认知都错了,以为银行判断能不能提额只看两件事:有没有逾期、每个月刷够多少钱。实际上银行内部的提额评估模型,核心看四个维度:还款是否稳定、消费结构是否真实、负债率是否合理、账户是否长期活跃。这其中“消费真实性”的权重是最高的,直接决定了银行对你的信任度。
很多人平时网购多,却迟迟等不到提额,不是网购本身不好,而是线上交易的商户信息太单薄——一笔订单只会显示平台名称,看不出具体消费品类,也没法判断你的真实消费能力,银行对你的评估自然会非常保守。
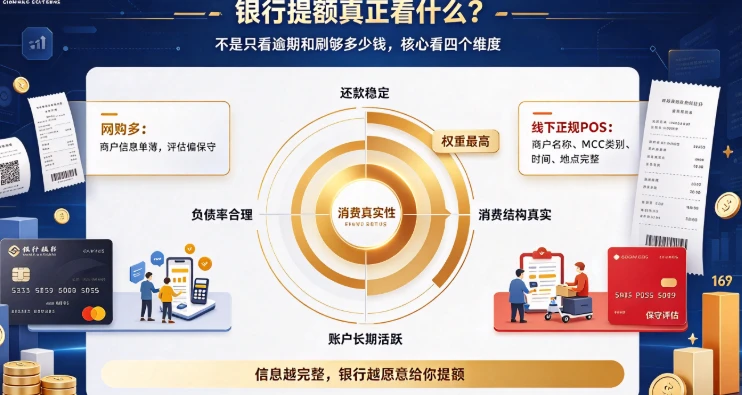 而线下正规POS机刷卡完全不一样:去餐厅聚餐、商场买服饰、加油站加油、超市采购日用品,每一笔交易都会同步完整的商户名称、MCC行业类别、交易时间和消费地点。交易信息越完整,银行越能精准判断你的真实消费能力,给你提额的意愿也就越强。
POS机的核心价值从来不是帮你套现,而是帮你的消费记录补充完整的真实场景信息,让银行的风控系统看到你是一个消费稳定、行为合规的优质用户。
很多人用卡好几年额度不动,根本不是资质问题,而是不小心踩进了这几个自己完全没察觉的坑里:
坑一:多张卡闲置,只刷一张 手里三四张信用卡,每次消费永远只刷固定的那一张,剩下的卡大半年都不动一次。银行的系统会直接判定你”没有真实用卡需求”,自然不会主动给你提额,长期闲置的卡甚至还会被银行主动降额。
坑二:消费场景极度单一 所有交易都集中在同一个商户、同一类行业,账单流水完全不符合普通人的日常消费逻辑。银行要么判定你消费面太窄、消费能力不足,要么直接怀疑你的交易真实性,提额申请自然次次被拒。
坑三:把信用卡当经营周转资金 信用卡的定位是消费信贷产品,不是用来垫货款、发工资、以卡还卡的周转工具。长期这么操作会让你的负债率一直处于高位,银行风控一眼就会标记你为”长期缺钱的高风险用户”,缺钱的客户不给提额,这是所有银行默认的铁律。
坑四:用跳码机、二清机 这一条是最严重的,不仅不会提额,还会直接把你原本的额度刷没。
自从一机一码政策全面落地之后,正规POS机的规则是:终端序列号和收单机构代码、商户编码、商户统一社会信用代码、结算账户、布放位置五要素一一绑定,无法随意篡改。
而跳码机做的事完全相反:靠后台偷偷修改商户名称、行业MCC码、交易路由来压低运营成本。你明明刷了5000元的标准类商户消费,小票上显示的是”XX超市”,实际后台MCC却被改成了费率极低的优惠类商户,发卡行能分到的收益直接缩水好几倍。
在银行的风控系统看来,你的账单会变成一团乱麻:上一笔是加油站,下一笔跳到了千里之外的学校食堂,再下一笔又变成了珠宝店,交易地点完全对不上。风控看到这种账单会直接标记为高风险用户,后果分三层:最轻的是这笔交易没有积分,中等的是直接给你降额,最严重的会直接封卡。小编身边就有朋友原本5万的额度直接被降到1万,打电话问银行,对方只会统一回复”综合评分不足”。
 所以选POS机,第一优先级永远不是看费率有多低,而是看商户是否真实合规。
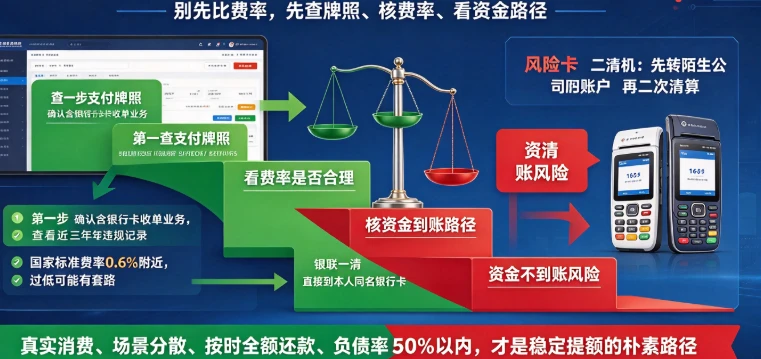
很多人选POS机第一反应先比费率,其实只要抓住这三点,就能轻松避开99%的坑:
查支付牌照 直接去央行官网的”已获许可机构(支付机构)”栏目搜索支付机构的名称,确认它的业务类型包含”银行卡收单”,顺便查看这家机构近三年有没有相关违规罚单。没有支付牌照的二清机,资金安全完全没有保障。
看费率是否合理 目前信用卡刷卡的国家标准费率是0.6%,在这个费率水平下,发卡行、清算机构、收单机构才能拿到各自合理的分润。市面上有人报0.55%甚至更低的费率,要么后续会偷偷涨价,要么就在商户类型上动手脚,要么本身就是二清机。你贪图的那几分钱便宜,最终要付出的代价是信用卡额度和积分。
核资金到账路径 确认刷卡资金是通过银联一清通道直接划转到你本人的同名银行卡账户,还是先转到陌生公司账户再二次清算转给你。后者就是典型的二清机,随时可能出现资金不到账的风险。
市面上所有宣传”专业养卡、代还、三个月提额翻倍”的服务,劝你别碰。代刷代还本质上就是用你的信用卡做虚假交易,你的卡号、验证码全部掌握在陌生人手里,而职业养卡在司法实践中已经被认定为非法经营,参与的持卡人同样需要承担相关责任。所谓”提额翻倍”的承诺根本不可能兑现——信用卡额度是银行根据你的资产情况和真实还款能力综合评估给出的,绝对不是靠刷几台机器就能刷出来的。
还有一个流传很广的误解:以为做最低还款让银行多赚点利息,银行就会愿意给你提额。事实恰恰相反,最低还款是按日计息,年化利率接近18%,长期选择最低还款,银行只会判定你的还款能力非常紧张,对你的提额评估只会大幅减分。
真正能稳定提额的方法从来都很朴素:坚持真实消费、消费场景尽量分散、每期账单按时全额还款、把负债率控制在50%以内,确有资金需求的时候偶尔用一次分期。坚持半年到一年,你的信用卡额度自然会稳步上涨。那些急着到处找”提额神技”的人,往往最后都是被各种不靠谱的套路坑得最惨的。
如果你不确定自己手里的POS机是不是跳码机,可以把交易小票拍给小编7672601,帮你核对商户名称和MCC码是否匹配。
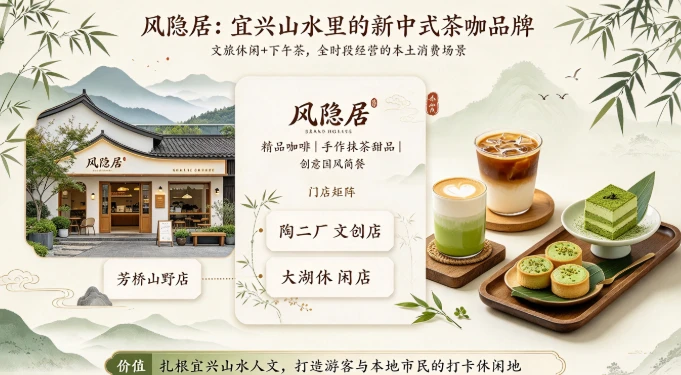
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
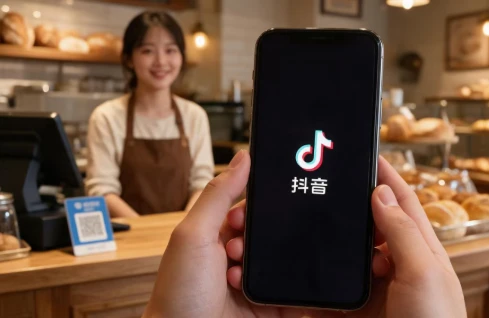
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
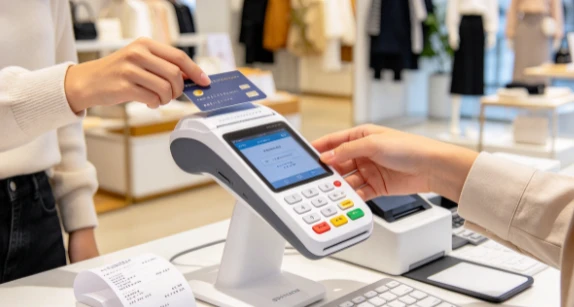
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确
对于支付行业创业者来说,一台小小的POS机从来都不只是收款工具,更是无数支付人闯荡行业的生存根基,更是值得一辈子践行的创业经营哲学。今天我们就来聊聊,支付创业者真正的长久活法到底是什么。 很多刚踏入支付赛道的创业者,第一眼看到的都是躺赚的机会:觉得只要把POS机铺出去,商户产生交易就能源源不断拿分润,只要把机器交到商户手里,这笔业务就算完成了。可走着走着才会发现,把机器交付给商户