发布时间:2026-04-02 阅读量:63
很多人谈起信用卡,要么一脸茫然不知从何下手,要么越用越焦虑:分期利息像滚雪球越滚越大,征信有瑕疵导致提额无望,还总担心被银行风控降额。其实信用卡不用搞复杂套路,更别轻信各种“养卡偏方”,只要做好3件核心事,就能实现健康用卡,远离各种用卡陷阱。
不少人用卡踩坑,第一步就栽在了还款环节。总觉得分期、最低还款能暂时缓解资金压力,殊不知这些操作正在悄悄消耗个人信用。按时全额还款,是健康用卡的唯一底线,银行判断持卡人是否为优质客户,首先看的就是还款能力和还款意愿。
最低还款:看似只需要还账单的10%,但剩余未还部分会按日计息,年化利率超过18%,长期下来利息会越滚越多;更关键的是,银行会据此认定你还款能力不足,直接拉低个人综合评分。
分期还款:虽然不会造成逾期,但频繁分期会向银行暴露“资金紧张”的状态,银行会降低对你的信任评级,后续提额、办理贷款都会受到影响。
逾期:绝对是用卡大忌!不仅要缴纳高额罚息、违约金,逾期记录还会保留在征信报告上5年,影响房贷、车贷审批,甚至日常就业、出行都可能受到牵连。
银行最喜欢的信用卡账单,是充满真实生活气息的小额多笔多元化账单。很多人用卡存在两个极端误区:要么长期不用信用卡,一用就大额刷空额度;要么只在固定商户消费,账单单一刻板,这两种行为都很容易触发银行风控,轻则降额,重则封卡。 正确的做法是贴合日常真实消费:
覆盖全场景:吃饭、逛超市、网购、加油、缴费、商场购物等日常开支,全部用信用卡支付;
保持消费频次:每月保持20笔以上的消费,金额从几十元到几千元分散开来,让账单看起来就是普通人的正常生活开支,没有任何“刻意养卡”的痕迹。
这样的账单会让银行认定你是稳定真实的优质客户,不仅不会触发风控,还会主动为你提额、发放专属权益,信用卡会越用越顺。
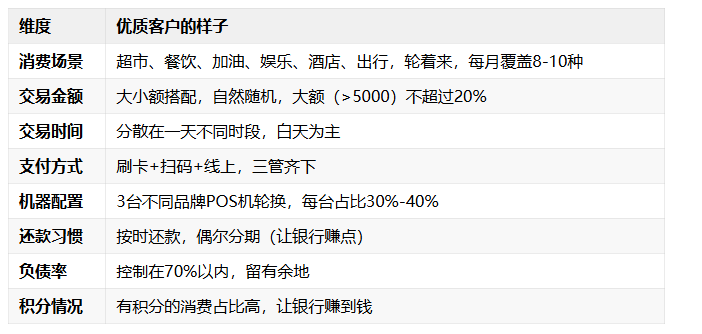
信用卡用得舒不舒服,核心在于负债率。很多人不知道,信用卡刷太满其实已经踩了征信红线——不仅提额无望,后续办理房贷、车贷都会直接被拒。
核心标准:信用卡额度使用率尽量控制在70%以内。比如总额度为10000元,每月消费最好不超过7000元,留足30%的额度空间。如果长期额度使用率接近100%,银行会认为你过度透支、资金链紧张,属于高风险客户,不仅不会给你提额,还可能收紧授信、触发风控。

国内POS机支付行业发展至今,已经有超过60家拥有正规支付牌照的机构参与市场竞争,而在众多品牌中,立刷的行业口碑始终处于第一梯队,用户保有量和市场增长率常年位居行业前列,品牌认可度远超同类产品。 那么立刷POS机究竟凭借什么能保持长期的优质口碑,成为众多用户心中的首选品牌呢? 核心原因离不开立刷对产品体验和用户安全的坚持:从上市至今,嘉联支付所有POS机型始终坚持「不跳码、不涨价」的服务承诺
很多办理过POS机的商户和个人,在不再使用POS机之后,都默认把机器直接闲置放起来,甚至随手丢垃圾桶,觉得反正不用了放在那里也没关系,这种做法其实大错特错!你知道吗,闲置不用的POS机里依然留存着你的个人身份证信息、银行卡信息等敏感隐私内容,如果直接丢弃或者长期不管,很容易被不法分子获取信息,造成个人信息泄露,甚至会威胁你的财产安全,让你的钱包“不保”。 想要避免POS机闲置带来的信息泄露风险
很多做线上电商、异地接单、提供线上服务的小微商户,都遇到过类似的收款难题:客户扫码付款失败、刚成交的资金被冻结、收款码突然被限制功能。不少商户第一反应以为是账号异常,其实问题根源是触碰了支付电子围栏的风控规则。 大部分商户不了解央行支付监管要求,仍然习惯用个人静态收款码承接远程异地经营性收款,这种操作很容易频繁触发风控,直接影响正常经营。因此读懂电子围栏的风控逻辑、违规后果以及合规收款方法
对于想要进军支付行业的创业者来说,做立刷POS机代理是一个门槛较低、可长期盈利的创业选择。很多想入行的朋友最关心的就是做立刷pos机代理怎么赚钱,其实立刷POS机代理的盈利模式清晰,核心依靠交易分润、激活奖励、设备差价和增值服务四大板块,只要长期积累优质商户资源,就能获得持续稳定的被动收入。本文就从盈利方式、成本投入、运营技巧、风险规避等方面,详细拆解立刷POS机代理的赚钱逻辑。 一
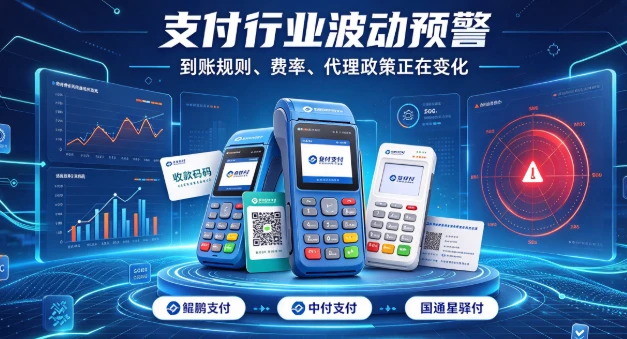
近期支付行业波动频繁,不少线下实体商户和个人代理商都反馈,多家主流支付公司的到账规则、代理政策、刷卡费率正在悄悄发生变化。对于依赖POS机收款、码牌扫码的中小商户来说,收款到账时效和费率稳定性直接关系到日常现金流周转,必须提前关注排查,避免双节经营陷入被动。 鲲鹏支付:到账延迟问题扩大,双节前后风险加剧 根据市场最新反馈,鲲鹏支付目前到账延迟的问题持续扩大,旗下不少POS机