发布时间:2026-10-05 阅读量:29
很多做线上电商、异地接单、提供线上服务的小微商户,都遇到过类似的收款难题:客户扫码付款失败、刚成交的资金被冻结、收款码突然被限制功能。不少商户第一反应以为是账号异常,其实问题根源是触碰了支付电子围栏的风控规则。
大部分商户不了解央行支付监管要求,仍然习惯用个人静态收款码承接远程异地经营性收款,这种操作很容易频繁触发风控,直接影响正常经营。因此读懂电子围栏的风控逻辑、违规后果以及合规收款方法,才是保障收款成功率、稳定经营的核心前提。
支付电子围栏是支付机构按照央行监管要求搭建的虚拟智能风控体系,不需要实体设备,依靠大数据算法对每一笔支付交易进行实时监测。它的核心作用是严格区分线下面对面合规收款和线上非面对面远程收款,针对性管控异地远程经营性收款,从源头杜绝违规资金流转,同时保障支付市场秩序和商户的资金安全。
我们来看一个真实案例:郑州本地一家设计工作室的老板,日常承接全国客户的线上设计订单,为了图方便直接把个人微信静态收款码发给各地客户扫码付款,短短半个月就因为多笔异地交易触发了支付电子围栏的风险管控,不仅多次出现交易直接被拦截的情况,收款功能也险些被永久封禁。
这就是典型的支付电子围栏违规场景,根据央行明确规定,个人静态收款码严禁用于经营性远程异地收款,一旦支付系统识别到异地、非面对面的经营性收款交易,就会启动分级风控机制:轻则直接拦截交易、冻结成交资金,频繁违规还会直接封禁收款权限。
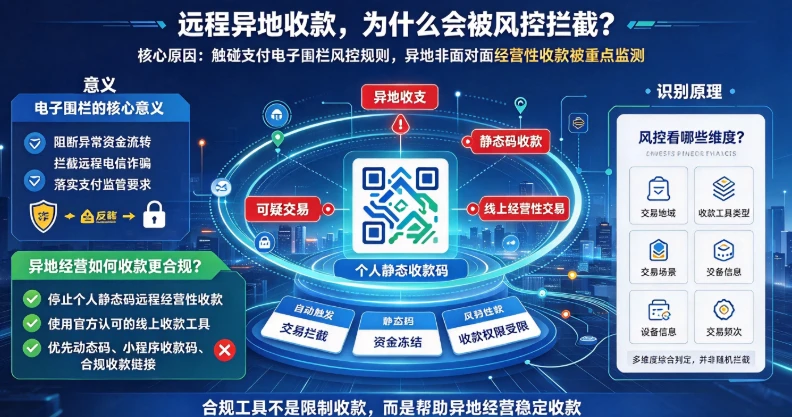
很多商户以为风控是随机拦截,实际并非如此。支付电子围栏会通过交易地域、收款工具类型、交易场景、设备信息、交易频次等数十项维度的数据进行综合判定;当一笔交易同时匹配「异地收支、静态码收款、线上经营性交易」等多个风险特征时,系统会在秒级内判定为可疑交易,自动触发风控措施,识别精准度非常高。
净化支付市场环境:个人静态收款码申请门槛低,不需要场景核验,很容易被不法分子用于洗钱、套现等非法活动,支付电子围栏可以从源头阻断异常资金流转,清理违规支付空间。
拦截远程电信诈骗:可以有效杜绝不法分子通过远程传输收款码实施诈骗的乱象,从支付环节守护普通商户和消费者的资金安全。
落实监管合规要求:统一商户收款的合规标准,帮助整个行业规避合规风险,推动支付行业健康发展。
支付电子围栏的本质是规范商户经营行为、帮助商户规避风险,并不是限制商户正常收款。提醒各位做线上异地经营的商家,不要再用个人静态码、普通聚合码进行远程收款的违规操作,应该选择官方认可的合规线上收款工具,比如官方直连动态码、小程序收款码、小程序收款链接等合规产品,这样才能从根本上解决交易拦截、资金冻结、收款功能受限等问题,让线上异地经营的收款环节更稳定、更安心。

国内POS机支付行业发展至今,已经有超过60家拥有正规支付牌照的机构参与市场竞争,而在众多品牌中,立刷的行业口碑始终处于第一梯队,用户保有量和市场增长率常年位居行业前列,品牌认可度远超同类产品。 那么立刷POS机究竟凭借什么能保持长期的优质口碑,成为众多用户心中的首选品牌呢? 核心原因离不开立刷对产品体验和用户安全的坚持:从上市至今,嘉联支付所有POS机型始终坚持「不跳码、不涨价」的服务承诺
很多办理过POS机的商户和个人,在不再使用POS机之后,都默认把机器直接闲置放起来,甚至随手丢垃圾桶,觉得反正不用了放在那里也没关系,这种做法其实大错特错!你知道吗,闲置不用的POS机里依然留存着你的个人身份证信息、银行卡信息等敏感隐私内容,如果直接丢弃或者长期不管,很容易被不法分子获取信息,造成个人信息泄露,甚至会威胁你的财产安全,让你的钱包“不保”。 想要避免POS机闲置带来的信息泄露风险
很多做线上电商、异地接单、提供线上服务的小微商户,都遇到过类似的收款难题:客户扫码付款失败、刚成交的资金被冻结、收款码突然被限制功能。不少商户第一反应以为是账号异常,其实问题根源是触碰了支付电子围栏的风控规则。 大部分商户不了解央行支付监管要求,仍然习惯用个人静态收款码承接远程异地经营性收款,这种操作很容易频繁触发风控,直接影响正常经营。因此读懂电子围栏的风控逻辑、违规后果以及合规收款方法
对于想要进军支付行业的创业者来说,做立刷POS机代理是一个门槛较低、可长期盈利的创业选择。很多想入行的朋友最关心的就是做立刷pos机代理怎么赚钱,其实立刷POS机代理的盈利模式清晰,核心依靠交易分润、激活奖励、设备差价和增值服务四大板块,只要长期积累优质商户资源,就能获得持续稳定的被动收入。本文就从盈利方式、成本投入、运营技巧、风险规避等方面,详细拆解立刷POS机代理的赚钱逻辑。 一
近期支付行业波动频繁,不少线下实体商户和个人代理商都反馈,多家主流支付公司的到账规则、代理政策、刷卡费率正在悄悄发生变化。对于依赖POS机收款、码牌扫码的中小商户来说,收款到账时效和费率稳定性直接关系到日常现金流周转,必须提前关注排查,避免双节经营陷入被动。 鲲鹏支付:到账延迟问题扩大,双节前后风险加剧 根据市场最新反馈,鲲鹏支付目前到账延迟的问题持续扩大,旗下不少POS机