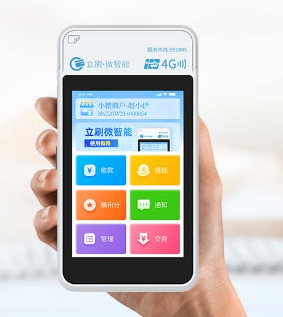
近期,不少持卡人发现信用卡交易频繁受限,民生、中信、光大等银行纷纷加强风控措施。例如,出现“商户交易权限管控”“同一商户集中交易”“额度受限”等提示,这表明银行正在严厉打击“套现党”,尤其是单机刷卡的持卡人首当其冲。 一、银行为何突然严查套现? 一机一户政策落地后,长期在同一商户刷卡,账单清一色显示某超市或某电器店,这种异常行为很容易被银行风控系统识别。民生、中信的提示相对温和
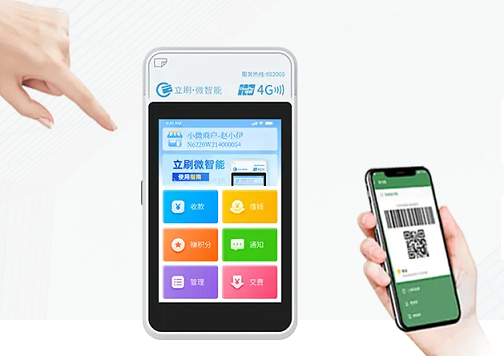
在信用卡的使用过程中,不少用户都遭遇过卡片被冻结的状况。这一情况不仅会给日常消费带来诸多不便,甚至可能对个人信用记录产生不良影响。本文将从信用卡冻结的常见原因切入,结合立刷微智能POS机的使用特点,详细为大家解析如何避免信用卡被冻结。 一、信用卡被冻结的常见原因 1.异常交易行为 银行的风控系统会对信用卡的交易行为进行实时监测。要是在短时间内于同一商户连续刷卡3次以上

近期,银联发布了一则重磅通知,全面暂停了POS机的“挥卡交易”(非接触式支付),要求用户统一采用插卡或刷卡的方式来完成支付。这一政策的调整瞬间引发了社会各界的广泛关注,其背后涉及到风险防控、技术升级以及用户习惯规范等多方面的因素。今天,立刷就带大家深入解析这一政策背后的原因,并为用户提供实用的建议。 一、挥卡交易暂停的四大核心原因 防范“降级交易”风险,强化芯片安全性
每次使用POS机刷卡,你是否注意到那悄无声息扣除的手续费?比如刷卡1万元,竟然要扣60元手续费!这笔费用究竟去了哪里?今天,我们就来揭开POS机费率背后的神秘面纱,看看这60元是如何被“分配”的! POS机费率:谁在分这笔钱? 每次刷卡,手续费并不是全部流入银行的口袋,而是由三家机构共同“瓜分”: 1.发卡行:你信用卡所属的银行。银行提供资金、承担风险,如资金垫支、信用评估等,因此要收取服务费。
通过核对交易小票、关注通知、对比交易记录和咨询客服等方法,您可以及时识别立刷POS机是否涨价,从而更好地规划交易成本。希望以上方法能对您有所帮助!
在支付行业监管趋严的当下,立刷展现出了头部平台应有的担当。但其代理体系的层层分润机制,仍需要商户擦亮眼睛。选择支付工具就像选合作伙伴,既要考量眼前利益,更要审视长期价值。毕竟,资金安全才是生意长青的基石。
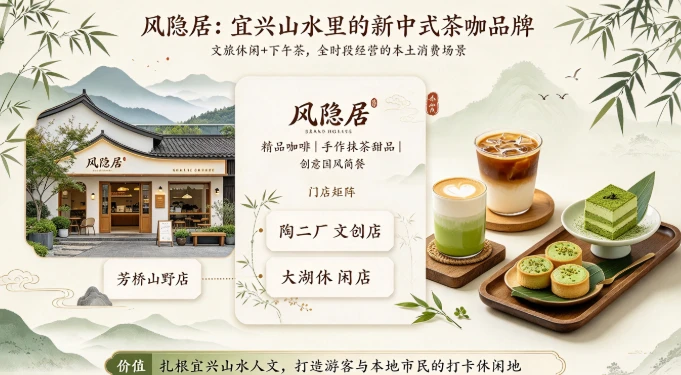
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
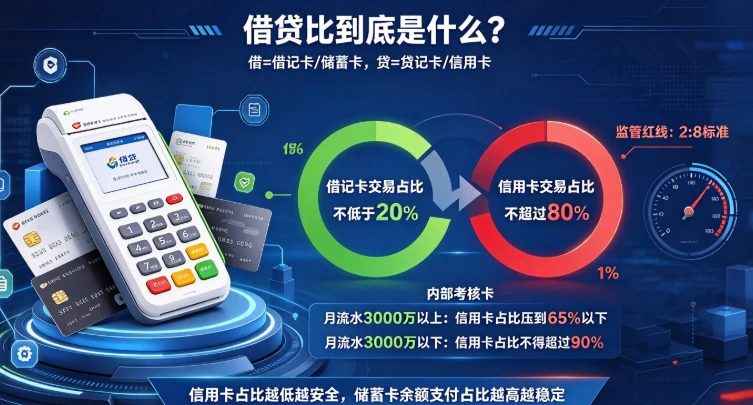
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确