发布时间:2026-03-10 阅读量:101
很多卡友都有过这样的困惑:信用卡下卡额度低,用了好几年都没动静;别人的卡短短半年就提额几万,自己却一直原地踏步——其实信用卡提额真不是碰运气,而是有一套可复制的方法。今天就给大家分享6个银行内部认可的提额细节,帮你避开误区,让额度稳步追上你的消费能力。
银行提额的核心逻辑是“给有价值的用户更高额度”,而高频、稳定的用卡行为就是你向银行证明价值的关键。 平时吃饭、购物、缴费优先用信用卡支付,多参与银行推出的刷卡返现、积分兑换活动,既能薅到羊毛,又能在银行系统里刷足“存在感”。不过要注意:用卡必须基于真实消费需求,盲目刷卡只会增加自身负债,反而得不偿失。
绝大多数银行会把新用户开卡后的6个月,作为信用观察的关键期。 建议这段时间每月消费额度控制在现有额度的70%-80%,覆盖网购、超市、餐饮、加油等真实生活场景,让银行觉得你“有稳定的用卡需求”。半年后主动申请提额,通过率会比平时高30%以上。
提额前银行会对你的征信报告做全面审核,以下两个细节一定要注意:
别随意在网贷平台点击“测额度”,这类操作会留下“硬查询”记录,让银行误以为你资金紧张;
保持征信无逾期、信用卡负债率低于50%,清晰的信用画像会让银行更放心给你涨额度。
单一的消费场景会让银行觉得你的用卡需求有限,而多元化的消费记录能证明你“有全方位的额度需求”。 线上覆盖电商购物、外卖支付、视频会员充值;线下覆盖超市采购、餐饮娱乐、交通出行、装修建材……只要能刷卡的场景都别放过,丰富的消费类型能快速提升你在银行系统的综合评分。
按时还款是信用合格的基础,而提前还款能向银行证明你的“超强还款能力”。 如果资金允许,最好在账单日后3-5天内全额结清欠款,不要等到最后还款日才还款。银行会认定你现金流稳定、违约风险低,在提额审核时会优先把你纳入优质用户名单。
频繁刷爆信用卡,相当于给银行的风控系统发“高风险”信号:它会认为你现金流紧张,还款能力不足。 建议日常消费后至少保留20%的可用额度,既能避免触发风控预警,又能应对突发的消费需求,让银行觉得你用卡“理性且有规划”。
信用卡提额的本质,是让银行相信“你有真实的额度需求,且有足够的能力偿还”。 以上6个细节都是围绕这个核心展开,不需要刻意造假,只要踏实用卡、保持良好的信用习惯,额度自然会逐步跟上你的消费能力。最后再提醒大家:理性消费永远比盲目追求高额度更重要,适合自己的额度才是最好的。

国内POS机支付行业发展至今,已经有超过60家拥有正规支付牌照的机构参与市场竞争,而在众多品牌中,立刷的行业口碑始终处于第一梯队,用户保有量和市场增长率常年位居行业前列,品牌认可度远超同类产品。 那么立刷POS机究竟凭借什么能保持长期的优质口碑,成为众多用户心中的首选品牌呢? 核心原因离不开立刷对产品体验和用户安全的坚持:从上市至今,嘉联支付所有POS机型始终坚持「不跳码、不涨价」的服务承诺
很多办理过POS机的商户和个人,在不再使用POS机之后,都默认把机器直接闲置放起来,甚至随手丢垃圾桶,觉得反正不用了放在那里也没关系,这种做法其实大错特错!你知道吗,闲置不用的POS机里依然留存着你的个人身份证信息、银行卡信息等敏感隐私内容,如果直接丢弃或者长期不管,很容易被不法分子获取信息,造成个人信息泄露,甚至会威胁你的财产安全,让你的钱包“不保”。 想要避免POS机闲置带来的信息泄露风险
很多做线上电商、异地接单、提供线上服务的小微商户,都遇到过类似的收款难题:客户扫码付款失败、刚成交的资金被冻结、收款码突然被限制功能。不少商户第一反应以为是账号异常,其实问题根源是触碰了支付电子围栏的风控规则。 大部分商户不了解央行支付监管要求,仍然习惯用个人静态收款码承接远程异地经营性收款,这种操作很容易频繁触发风控,直接影响正常经营。因此读懂电子围栏的风控逻辑、违规后果以及合规收款方法
对于想要进军支付行业的创业者来说,做立刷POS机代理是一个门槛较低、可长期盈利的创业选择。很多想入行的朋友最关心的就是做立刷pos机代理怎么赚钱,其实立刷POS机代理的盈利模式清晰,核心依靠交易分润、激活奖励、设备差价和增值服务四大板块,只要长期积累优质商户资源,就能获得持续稳定的被动收入。本文就从盈利方式、成本投入、运营技巧、风险规避等方面,详细拆解立刷POS机代理的赚钱逻辑。 一
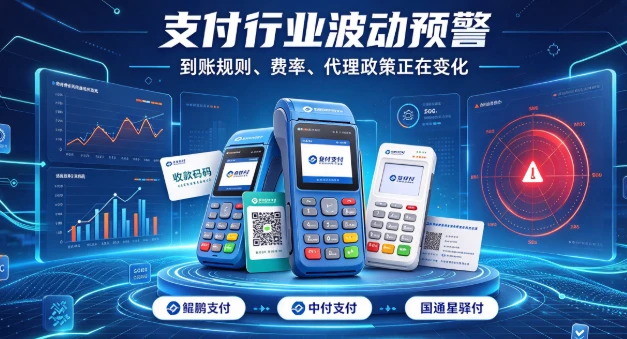
近期支付行业波动频繁,不少线下实体商户和个人代理商都反馈,多家主流支付公司的到账规则、代理政策、刷卡费率正在悄悄发生变化。对于依赖POS机收款、码牌扫码的中小商户来说,收款到账时效和费率稳定性直接关系到日常现金流周转,必须提前关注排查,避免双节经营陷入被动。 鲲鹏支付:到账延迟问题扩大,双节前后风险加剧 根据市场最新反馈,鲲鹏支付目前到账延迟的问题持续扩大,旗下不少POS机