POS机行业走向规范化、合规化是不可逆的大趋势,给老板们的最后忠告: 安全第一,费率第二,不要为了省几块钱费率,冒着资金损失的风险去买杂牌、二清机。选择一家有央行牌照、费率透明、售后靠谱的大品牌,才是做生意最稳妥的方式。
嘉联支付的“动态费率”专利,是支付行业向数字化、精细化深度演进的一个缩影。它短期内未必导致费率普涨,但长期必将推动费率定价逻辑的根本性改变——从固定报价走向动态、个性化的智能配置。对于商户,这既是挑战,也蕴含着机遇。唯有理解趋势、规范经营、选择合规伙伴,才能在这场变革中把握主动权,让支付成本与经营发展实现更优匹配。
你是不是还在长期用同一台POS机刷信用卡?别再以为这是“方便”,某支付机构内部数据显示:78%因交易异常被降额的用户,都有一个共同特征——长期只在一台POS机上刷卡!今天就把银行风控的底层逻辑说清楚:为什么单机刷卡会被降额?怎么刷才能避免被风控? 🔍 你以为的“方便”,在银行眼里是“套现可疑信号” 很多人有个误区:“信用卡是我的,钱是我自己的,用自己的POS机刷怎么了
谁没遇到过急事?家人突然生病要交医药费、车子坏了要维修、公司裁员没收入……这时有一张能放心用的信用卡,比求爷爷告奶奶管用多了!正确用法看这3点: 额度规划:预留“救命钱”,别把路走死 长期保留30%-50%额度,比如5万额度只日常用2-3万,剩下的当“救命钱”,万一遇到急事,不用四处求人;应急时优先刷信用卡,网贷利率高、坑多,别碰!信用卡有免息期,压力比网贷小太多。 免息期利用:多撑一段时间
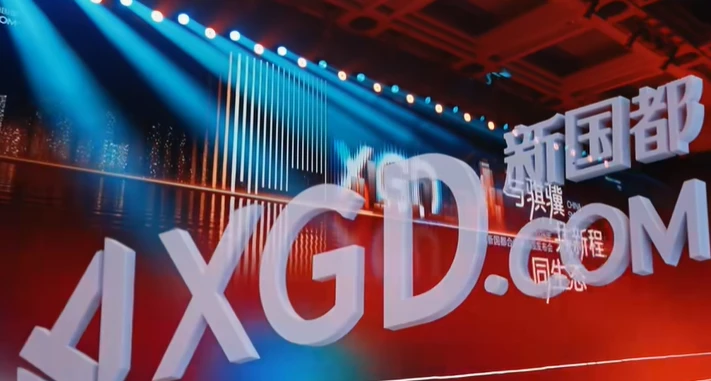
2026年3月17日,春意盎然的深圳,支付科技行业迎来了一场备受瞩目的盛会——新国都集团“与骐骥·共新程·同生态”合伙人新品发布会。此次大会不仅是新国都年度战略与创新成果的集中展示,更被视为支付行业在合规深化与智能化转型关键时期的风向标。行业精英齐聚一堂,共同见证了包括“立刷·骐骥版”系列、AI智能体系及重磅渠道政策在内的多项创新发布,标志着新国都正携手合作伙伴
信用卡用着用着突然被封,明明没有逾期记录?别慌,据行业观察,90%的封卡案例都源于刷卡行为触碰了银行的风控红线。作为长期深耕支付领域的从业者,今天就为大家拆解10个最容易触发封卡的高频行为,帮你提前避坑,守护信用卡额度。 ❌ 1. 长期同一商户重复刷卡 连续数月在同一POS机刷卡,刚完成还款就把额度刷空,这种行为的交易轨迹和套现高度相似,极易被银行风控系统判定为风险交易。 ❌ 2.
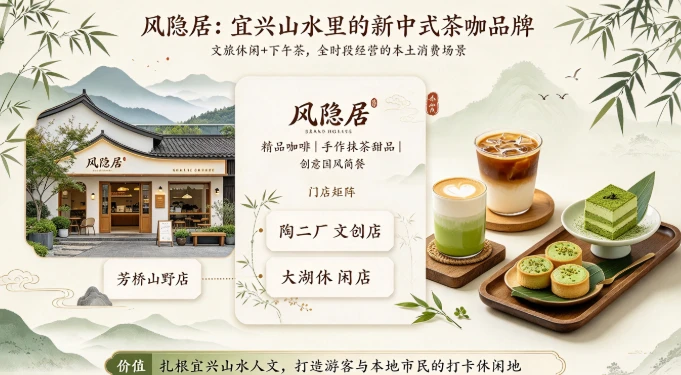
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
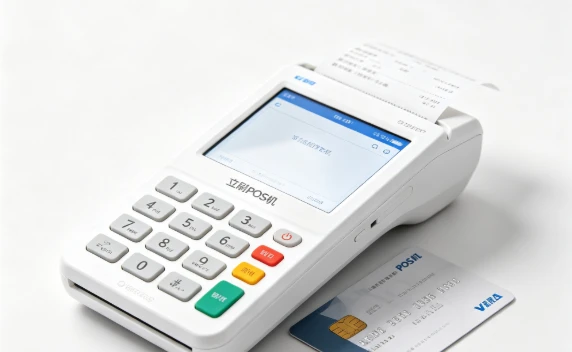
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
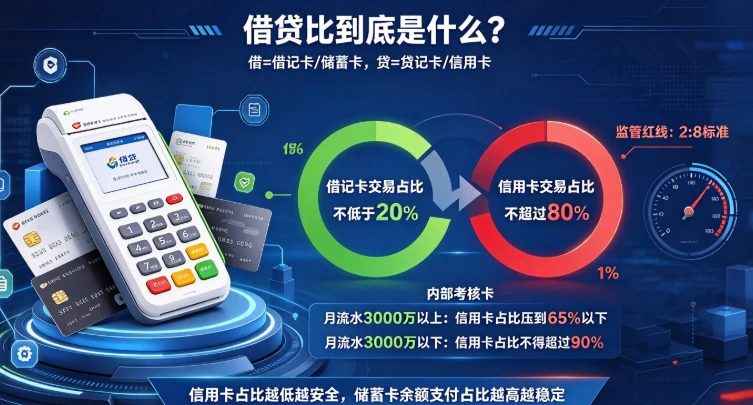
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
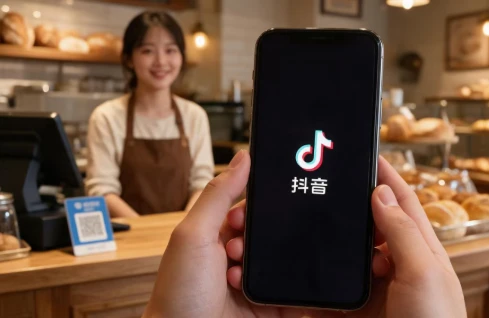
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确