一、为什么真实消费也会被降额?8大关键原因揭秘 即使坚持真实消费+多商户交替使用,信用卡仍可能被降额。银行的风控系统复杂,以下是常见原因: 1. 征信记录不良 逾期还款:即使单次逾期,银行也可能认为风险上升。 高负债率:信用卡使用率长期超过70%,银行会警惕。 其他不良记录:如多头借贷、担保代偿等。 2. 交易行为异常 短时间大额交易:如单笔刷空额度或频繁大额消费。 商户与金额不匹配
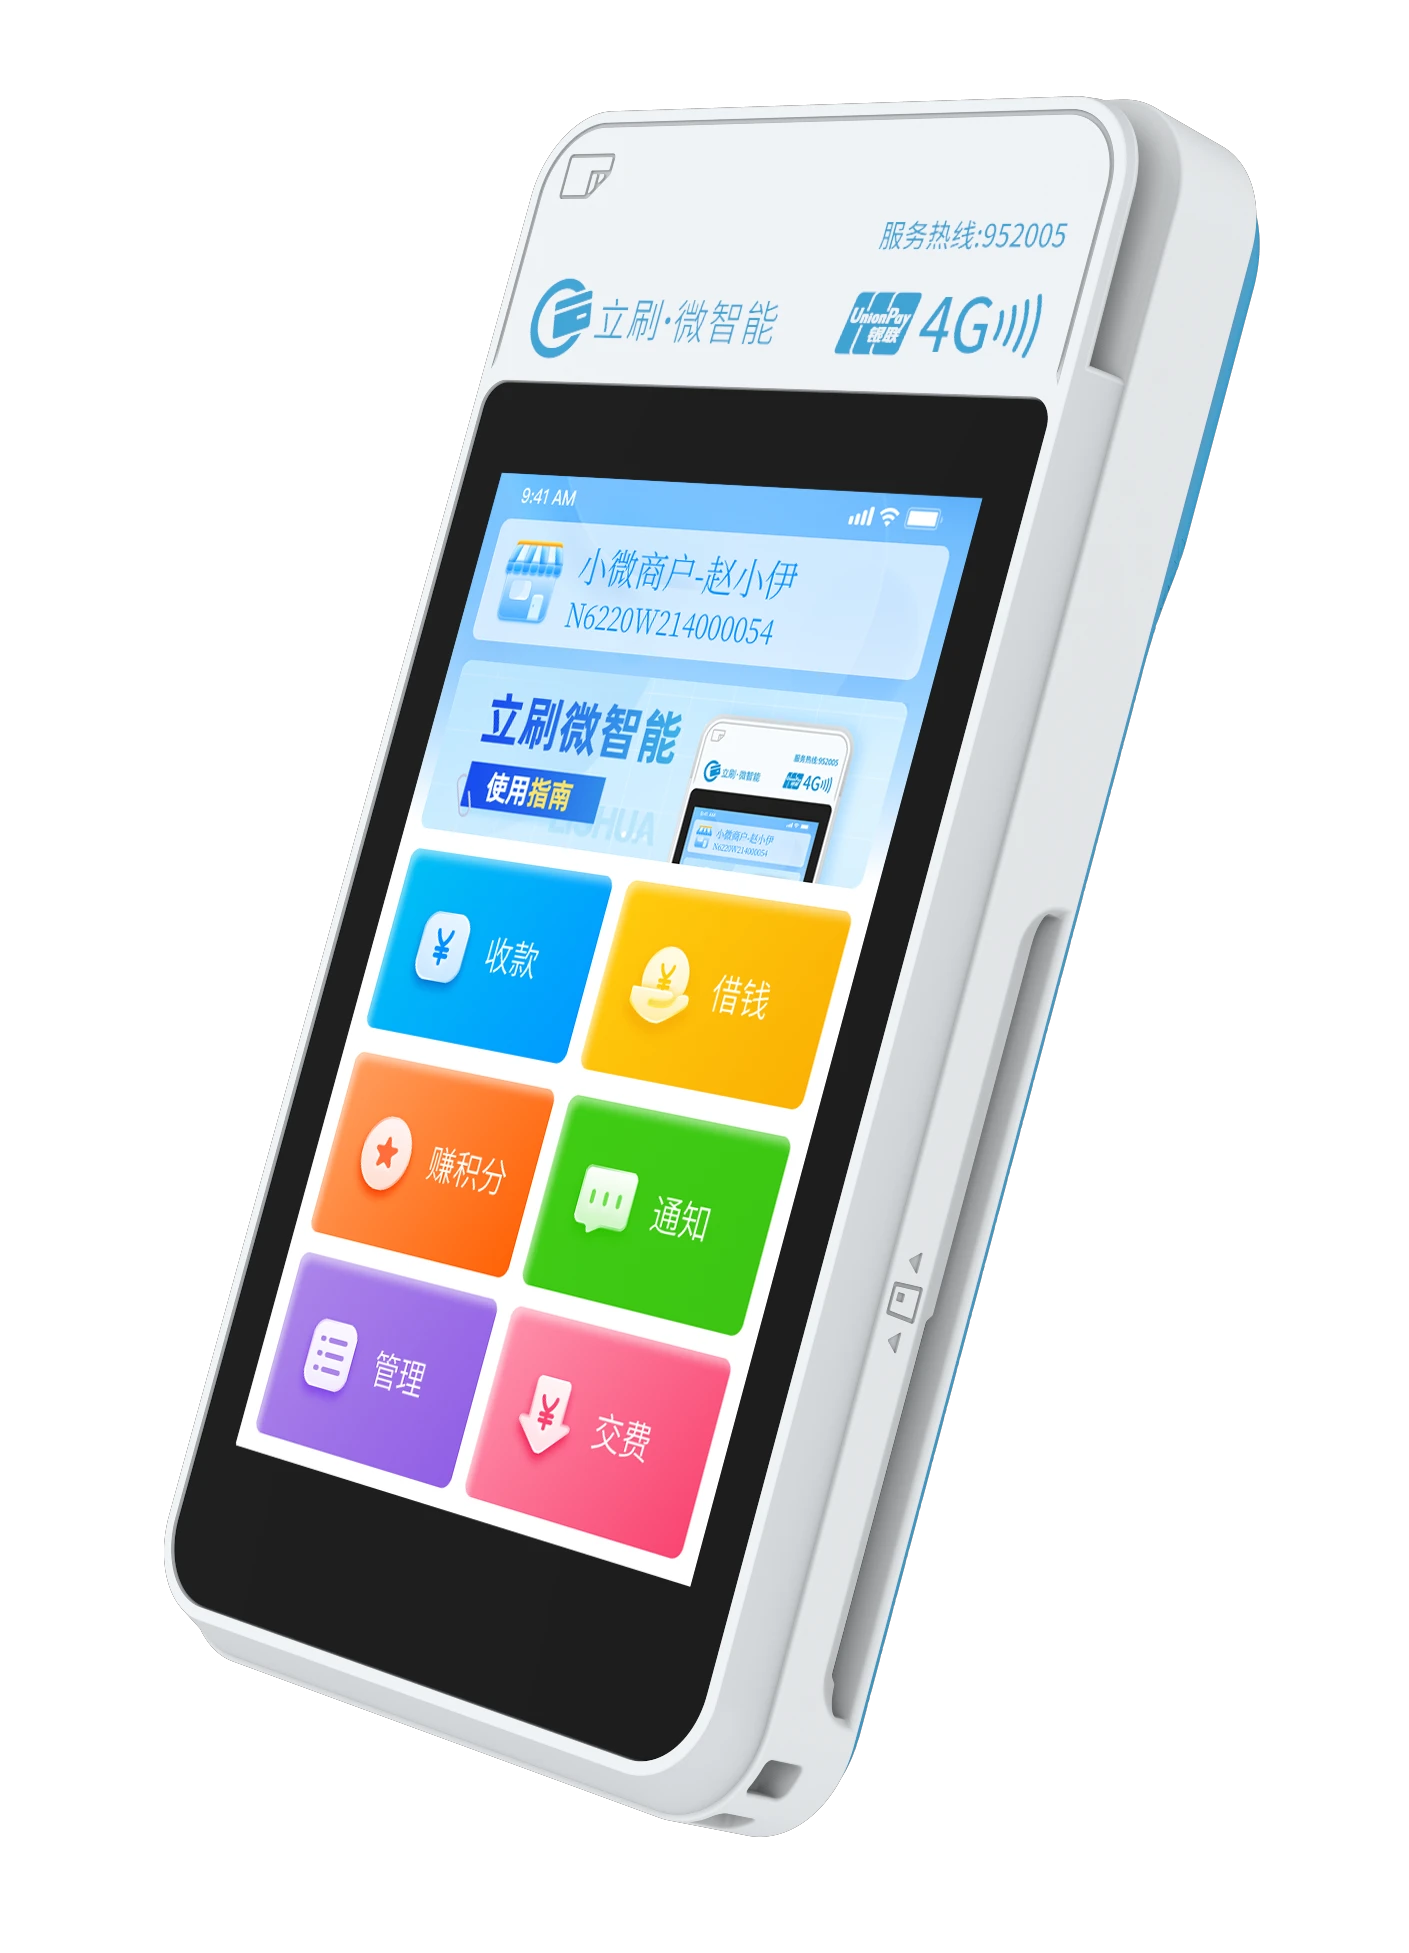
随着信用卡监管政策收紧,越来越多持卡人因固定商户POS机频繁交易而遭遇降额、封卡等问题。立刷微智能作为“一机一码”模式的代表,虽然简化了商户管理,但也因交易模式单一,容易触发银行风控系统。本文结合银行风控逻辑、真实案例及应对策略,帮助持卡人规避风险,确保信用卡安全使用。 一、银行为何严控单一商户交易? 1.AI风控机制升级 银行采用智能监测系统,实时分析交易行为。
支付行业近期迎来重磅变革!随着央行259号文的深度贯彻,“一机一码”新政正以燎原之势重塑市场格局。POS机固定商户模式更是成为行业转型升级的重要风向标。面对这一全新生态,不少用户却在实际使用中陷入迷茫:在固定商户的规则框架下,怎样构建起坚实的信用安全防线?纷繁复杂的市场中,又该如何精准锚定安全合规的POS机产品? 一、信用风控有妙招,合规用卡不用愁 在POS机固定商户模式下
一、为什么你的信用卡会被风控?这些错误操作千万要避免! 信用卡风控是银行保护资金安全的必要手段,但许多用户因不了解规则而意外触发限制。本文将深度解析中信银行、工商银行、民生银行等主流银行的管控逻辑,并提供可落地的解决方案。 二、高频踩雷行为TOP5(附银行具体处罚案例) 1.致命误区:信用卡代还 风险提示:民生/光大/工商银行已明令禁止代还,轻则警告降额,重则直接封卡 案例佐证
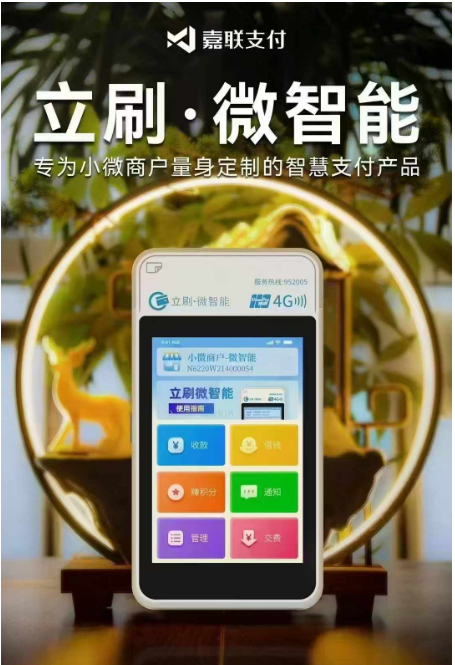
随着“一机一户”政策的全面实施,POS机市场迎来了规范化的新阶段。这项政策要求每台POS机固定对应一个商户,旨在打击套现、洗钱等违规行为,保障消费者权益。然而,对于固定商户来说,这无疑增加了信用卡交易的风险控制难度。那么,我们该如何正确应对呢? 一、了解政策要求 首先,商户必须深入了解“一机一户”政策的具体内容和要求,确保自己的商户号符合相关规定。这包括了解商户号的申请流程
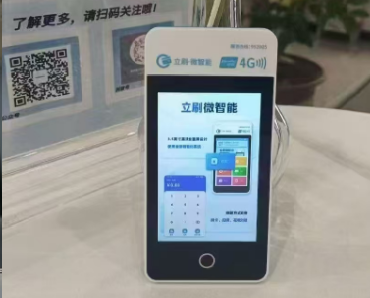
立刷微智能POS机暂停出款主要源于交易风险、资料审核问题以及系统维护或故障。商户应规范交易行为,及时更新资料,并关注系统通知,以保障POS机正常出款。
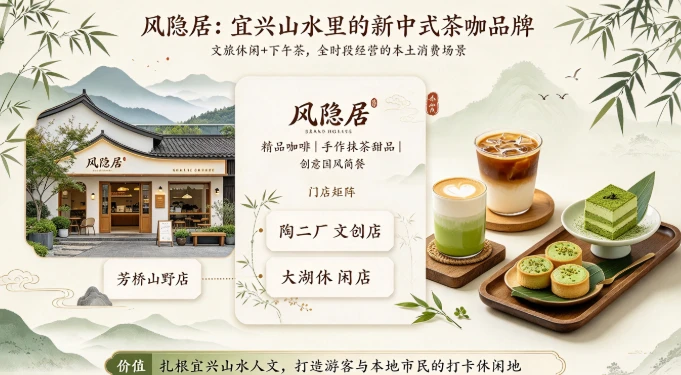
在江苏宜兴的山水秘境里,藏着一家以新中式美学出圈的特色咖啡馆——风隐居。作为扎根宜兴本土的文旅休闲茶咖品牌,风隐居的创始人依托当地独有的山水人文底蕴,打造出了融合精品咖啡、手作抹茶甜品、创意国风简餐的全新消费场景。品牌从山间首店起步,如今已经在芳桥山野店、陶二厂文创店、大湖休闲店等多个核心点位开出直营门店,主打文旅休闲+下午茶的全时段经营模式,成了不少游客和本地市民打卡休闲的首选地。
信用卡额度卡死2万3年不动?你踩的坑根本不是逾期,是这笔交易
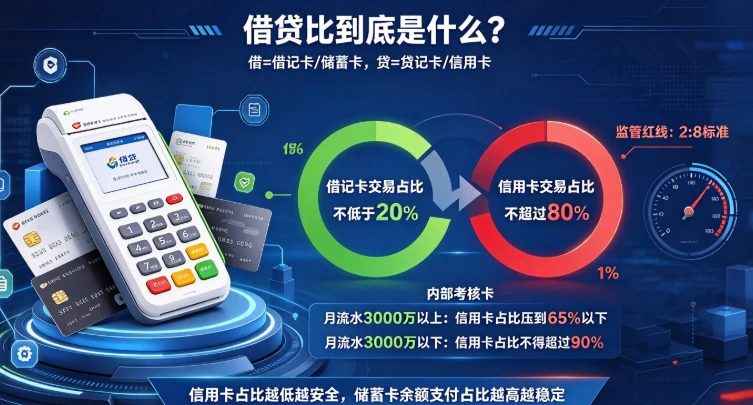
一、借贷比到底是什么? “借”指借记卡也就是储蓄卡,“贷”指贷记卡也就是信用卡。 一家正常经营的实体门店,顾客结账时自然会出现有人刷信用卡、有人用储蓄卡付余额的混合交易结构,这才是真实生意的常态。而纯套现的违规用户,往往一个月几十万流水全是信用卡交易,一笔储蓄卡付款记录都没有,系统一眼就能识别出异常。 目前监管层面明确的红线是2:8标准:借记卡交易占比不低于20%,信用卡交易占比不超过80%
随着线下门店数字化收款需求的不断提升,嘉联支付现已正式完成「抖音钱包二维码支付」功能接入,从顾客扫码付款、资金清算到商户日常收款对账,全流程实现无缝衔接,让实体门店的日常收款操作变得更加简单高效。 本次功能升级无需商户更换现有码牌与任何收款设备,完成开通流程之后,到店顾客就可以直接使用抖音App扫码完成付款,全程适配门店原有收款习惯。目前抖音钱包二维码支付功能正按照商户类别逐步开放
很多卡友在手机银行的信用卡提额测评界面里,都会发现一个单独列出的「境外消费」评估维度。网上关于它的说法五花八门:有人说海淘下单一笔就能秒出临时额度,有人说出境刷几笔很快就能拿到固定提额,有人靠真实境外消费顺利提额,也有人跟风操作后额度丝毫未动。 同样是正常刷卡,境内消费场景覆盖了衣食住行方方面面,为什么唯独境外消费会被银行单独标记,直接纳入提额评估的加分项? 核心答案其实很明确